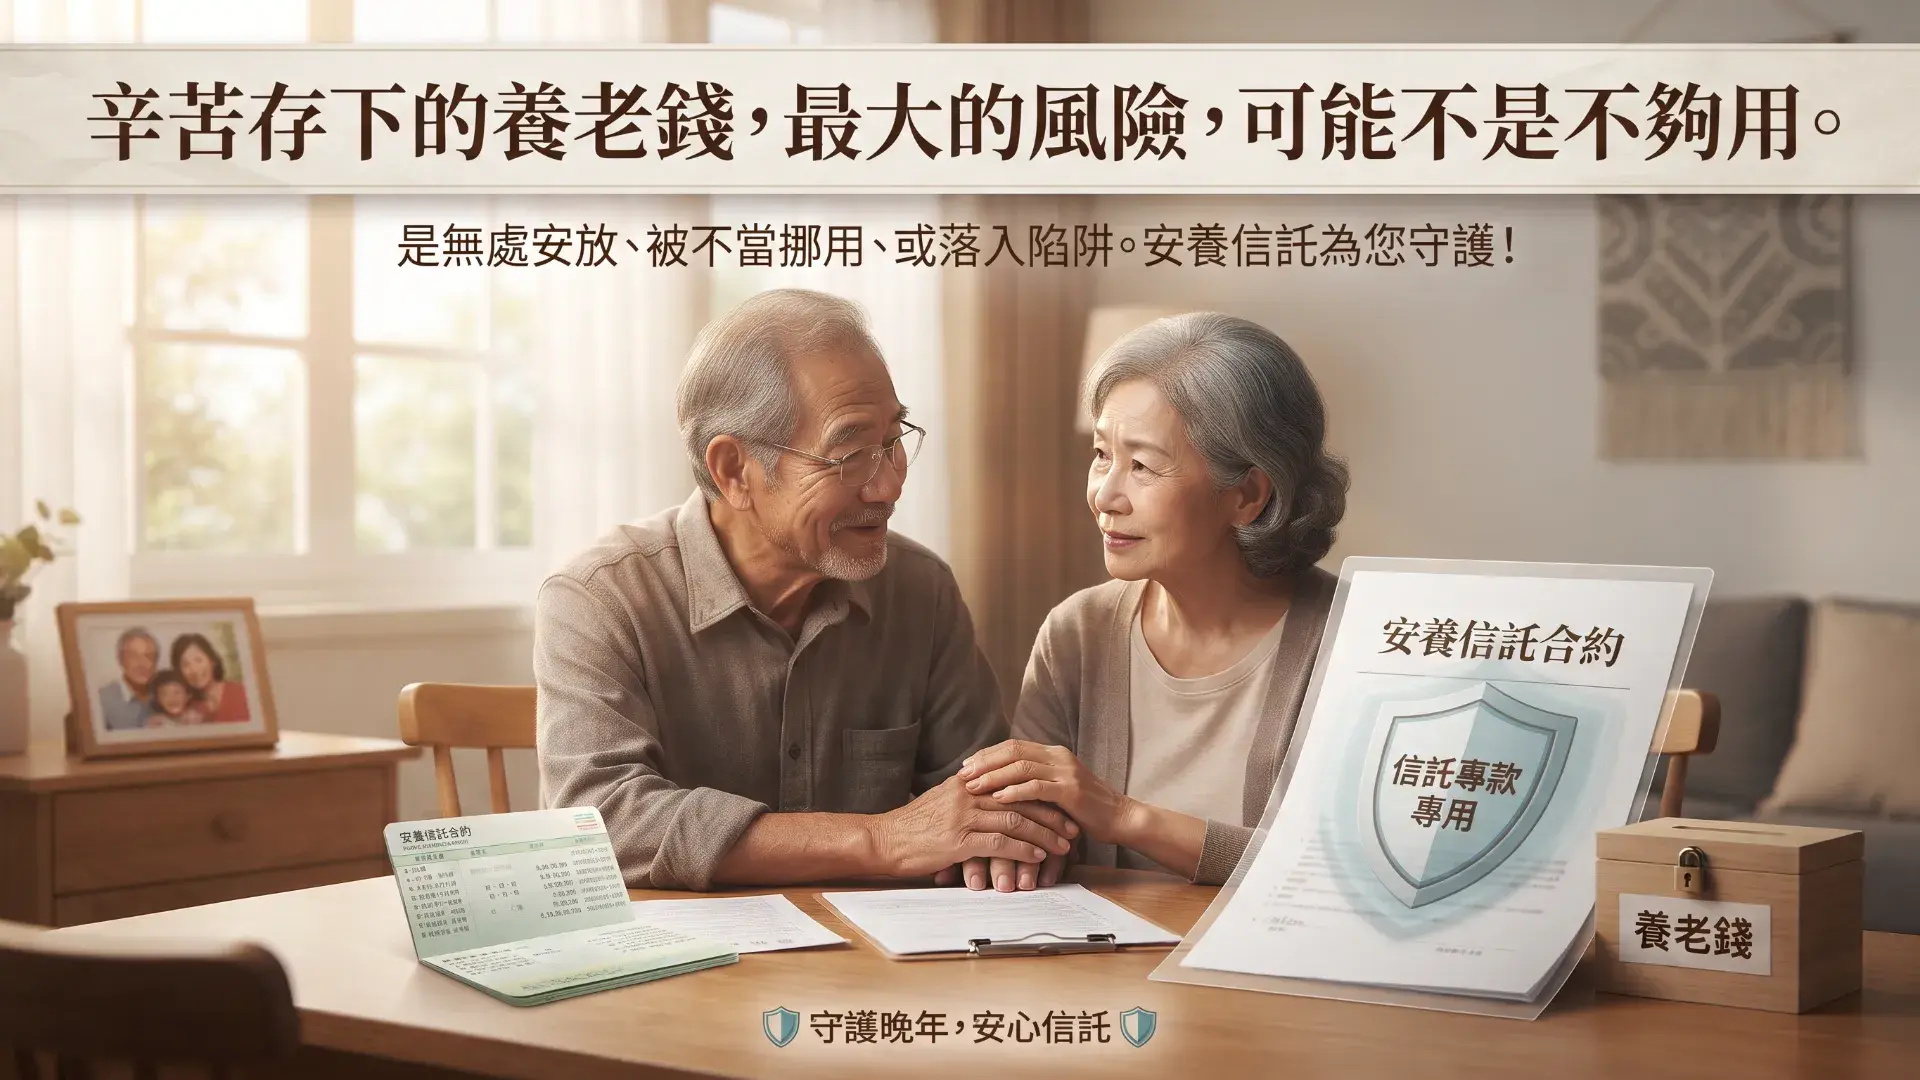
辛苦存下的養老錢,最大的風險,可能不是不夠用。
是有一天,你沒辦法自己管它。
這不是要嚇你。
只是我們都看過,長輩接到一通「健保卡被盜用」的電話,存款就少了一大半。
也看過有人年紀大了,記性慢慢變差,錢放在哪、借給誰,自己都說不清楚。
這種時候,錢還在,卻已經不在你的掌握裡。
所以我想說,退休規劃除了「存」,也要想好「守」。
而且最好趁現在頭腦清楚、還能開玩笑的時候,就先安排好。
這裡有個工具,叫做「安養信託」。
聽起來很像有錢人才會用的東西,其實它的概念很簡單。
就是把一筆養老的錢,交給銀行保管。
然後事先跟銀行約好:每個月撥多少生活費給我,醫療費、看護費、安養機構的費用,直接幫我付。
錢怎麼用,是你自己在清醒的時候決定的。
就算以後有人來甜言蜜語,或是你自己哪天糊塗了,銀行也只會照約定辦事。
你還可以指定一位信任的人當「信託監察人」,就是幫你看著這筆錢有沒有照規矩用的人。
等於幫未來的自己,請了一位不收紅包、也不怕被拜託的管家。
交給管家的,不一定只有現金。
保險理賠金、股票、基金,甚至房子,都有機會一起交給銀行管理。
不過,多數銀行的標準合約,只收現金和保險金。
想把股票或房子一起放進去,要先問清楚哪家銀行能辦,簽約費通常也會高一些。
那要放多少錢才能辦?
有些銀行沒有設最低金額,有些則有門檻,各家規定不太一樣。
當然,安養信託也不是萬能的。
錢放進去主要是保管,不會自己長大。
而且請管家,總是要付點薪水。
通常會有一次性的簽約費,大約一千元到幾千元,也有銀行免收;如果要把房子、股票一起放,可能要兩萬元以上。
另外每年還有信託管理費,大約是信託財產的 0.1% 到 0.5%,不少銀行還會設每月最低收費。
舉個例子,簽約費 5,000 元、每月管理費 500 元,放十年就要花掉大約 6.5 萬元。
如果放進去的只有十萬元,這筆帳就值得好好算一下。
還有,錢動用起來沒那麼隨興,想臨時領一大筆去環島,可能得先跟合約商量一下。
但換來的,是一份「不管發生什麼事,我的日子都有著落」的安心。
這份安心,不只給自己。
如果你正在照顧爸媽,也可以陪他們一起了解,讓他們的老本,好好留在他們身上。
所以這週,給自己一個小任務。
下次經過常去的銀行,順便問一句:「安養信託怎麼收費?最少要放多少?」
不用馬上決定,先把答案帶回家就好。
那一句問話,是你替未來的自己,先留的一盞燈。
※ 本文費用與門檻資訊,參考中華民國信託業商業同業公會揭露資料及近年相關報導整理。各家銀行規定不同,也可能隨時調整,實際以銀行公告為準。